お問い合わせください

会社の住所:大阪府大阪市中央区島之内1-7-17 L-LOFT長堀401

代表者:徐衛強

連絡先電話番号:06-7655-2615

E-mail:info@osakainvest.jp

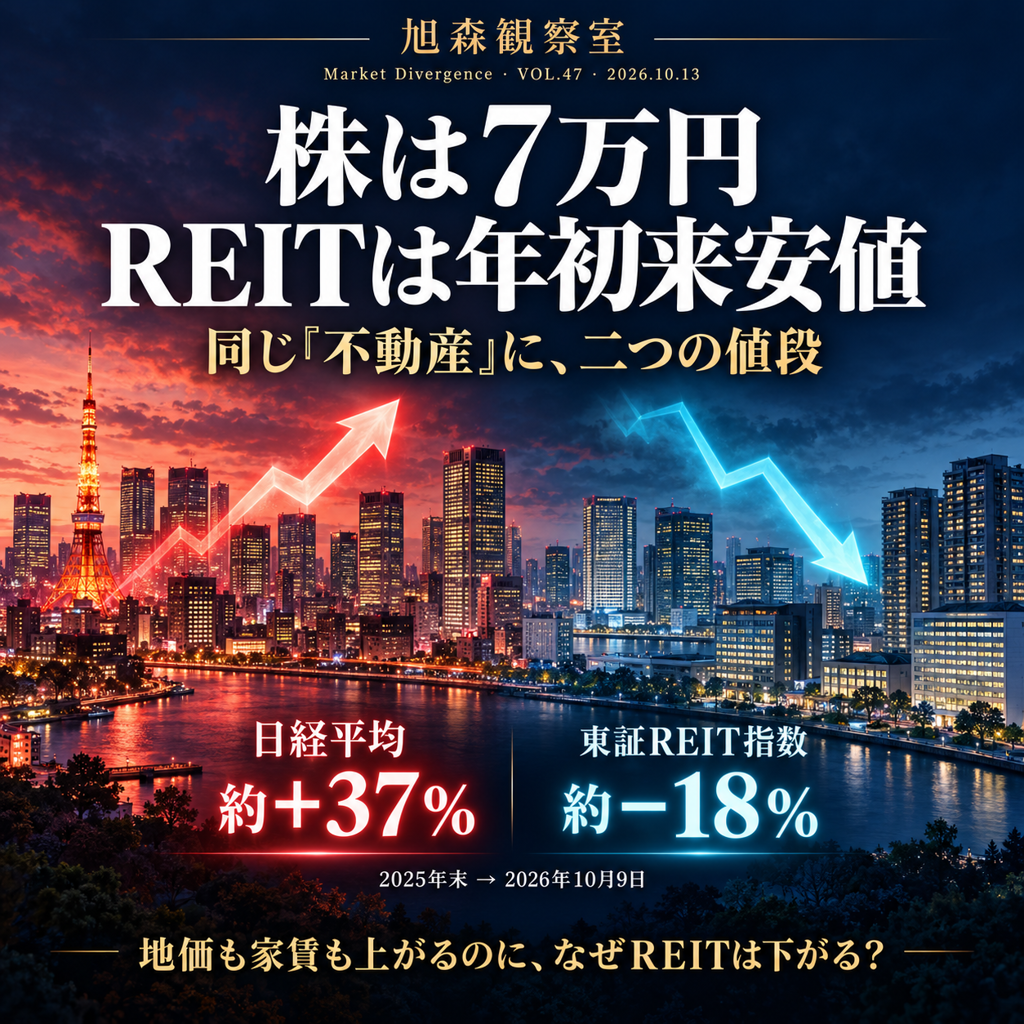
株は7万円、REITは年初来安値 ——同じ「不動産」に 二つの値段がついている

◆ 旭森観察室 · ASAHIMORI OBSERVATORY ◆
Market Divergence · VOL.47 · 2026.10.13
株は7万円、REITは年初来安値
——同じ「不動産」に
二つの値段がついている
📊 2025年末 → 2026年10月9日 の騰落率
日経平均
約+37%
50,339円 → 69,031円
東証REIT指数
約−18%
2,013.50 → 1,659.87
J-REITのNAV倍率は0.87倍(6月末)
市場は不動産を鑑定評価より約13%安く評価している
10月6日、日経平均は7月以来の7万円台で取引を終えた
同じ時期、不動産を持つJ-REITは年初来安値を更新し続けている

——地価も家賃も上がっているのに、なぜREITは下がるのか
株と不動産の「乖離」が投資家に問いかけるものを読み解く

日本の資産市場で、大きな「温度差」が生まれています。

日経平均株価は10月6日に終値70,684円をつけ、7月以来の7万円台に乗せました。週末の10月9日は69,031円で、4週連続の上昇です。2025年末の50,339円から約37%上がっています。一方、オフィスビルや賃貸住宅などを保有するJ-REIT(不動産投資信託)の値動きを示す東証REIT指数は、10月9日に1,659.87ポイントと、年初の2,013.50ポイントから約18%下落しました。6月につけた年初来安値も下回っています。これまで旭森観察室では、大阪の地価(VOL.41)、家賃(VOL.45)、オフィス賃料(VOL.46)がそろって上がっていることを見てきました。実物の不動産が好調なのに、不動産を持つREITの価格は下がり続けている——本号では、この乖離の理由と、それが投資家に意味することを整理します。

📈
Section 01 · Stocks

日経平均 7万円 2026年10月 終値 70684円 AI 半導体 4週連続上昇 TOPIX 最高値

株式市場:AI・半導体主導で7万円台へ
10月6日 終値70,684円(7月1日以来の7万円台)
10月9日 終値69,031円(週間 +721円・4週連続上昇)
2025年末50,339円 → 年初来 約+37%
TOPIX10月7日に取引時間中の過去最高値を更新

上昇をけん引しているのは、AI・半導体関連の銘柄です。10月5日には、米国の雇用統計が予想より弱く利上げへの警戒が和らいだことで半導体株が買われ、アドバンテストや東京エレクトロンなど4銘柄だけで日経平均を約1,084円押し上げました。株探の週末コメントは、日米をはじめ主要国の長期金利は上がり続けているものの、市場はAI・半導体の成長が金利上昇を上回ると判断している、と分析しています。

💡 株高の「偏り」にも注意:同じコメントは、上昇がAI・半導体関連に集中していることを持続性の懸念として挙げています。週足では上ヒゲの長い足が出ており、7万円という大台で上値が重くなる可能性も指摘されています。株高は市場全体の熱気を示す一方で、特定のテーマに資金が集中している状態でもあります。
📉
Section 02 · J-REIT

東証REIT指数 2026年10月 年初来安値 下落 1659 金利上昇 分配金利回り

J-REIT:年初来約18%下落、安値を更新
東証REIT指数の推移(2026年)
時点
指数
ポイント
2025年12月末
2,013.50
年初の水準
6月5日
1,751.79
上半期の年初来安値
6月末
1,805.16
上半期 約−10.4%
9月30日
1,707.14
6月の安値を下回る
10月9日
1,659.87
年初来 約−17.6%

資本市場研究会の分析(『月刊資本市場』2026年9月号)によると、上半期のJ-REIT下落の主な要因は、中東情勢の悪化、国内長期金利の急上昇、そして世界的なインフレ観測の高まりでした。日本の10年国債利回りは上半期だけで2.07%から2.68%へ上がり、9月には3%台に乗っています(VOL.42)。

REITは家賃収入を分配金として投資家に配る商品で、「利回り」で選ばれる性格が強いため、国債の利回りが上がると相対的な魅力が下がりやすくなります。加えて、AI・半導体株に資金が集まる中で、東証REIT指数とTOPIXの比率は6月末に0.45倍と過去最低水準まで下がりました。株式への資金シフトも、REITの出遅れに拍車をかけた形です。

⚖️
Section 03 · Two Prices

J-REIT NAV倍率 0.87倍 NAV割れ 鑑定評価 実物不動産 乖離 分配金利回り 5%

二つの値段:鑑定評価は過去最高、市場価格は13%引き

この乖離を最もはっきり示すのが「NAV倍率」です。NAVは、REITが保有する不動産を鑑定評価額で計算した純資産の価値です。NAV倍率が1倍を下回ると、市場がそのREITの不動産を鑑定評価より安く値付けしていることを意味します。

▲ 鑑定評価(実物の価値)
  • J-REITのNAV指数は6月末に2,082ポイントと過去最高水準

  • 大阪の地価は商業地+8.8%(VOL.41)

  • 大阪市の家賃は前年比+10.1%(VOL.45)

  • 大阪のオフィス賃料は前年比+8.4%(VOL.46)

▼ 市場価格(REITの投資口価格)
  • NAV倍率は6月末に0.87倍(3月以降は一時0.84倍)

  • 東証REIT指数は年初来約−18%

  • REIT/TOPIX倍率は過去最低の0.45倍(6月末)

  • 6月末以降もさらに下落

つまり、鑑定士が評価する不動産の価値は過去最高水準にある一方、株式市場ではその不動産が約13%引き(6月末時点)で取引されている状態です。その後もREIT価格は下がっているため、割引幅はさらに広がっているとみられます。

予想分配金利回り4.47%(2025年末)→ 5.02%(2026年6月末)
10年国債との差2.40% → 2.34%(同期間)
現在の利回り(概算)分配金が6月末と同水準なら、10月9日の指数で5%台半ば
💡 この乖離をどう読むか——二つの見方:一つは、REIT市場が「この先、金利上昇によって実物の不動産価格も調整する」ことを先取りしているという見方です。株式市場の価格は鑑定評価より早く動くため、REITの下落は実物市場の先行指標になることがあります。もう一つは、AI株への資金集中や短期的な金利上昇への反応で売られすぎており、実物の価値に比べて割安になっているという見方です。どちらが正しいかは、今後の金利と家賃の動きによって決まります。
🎯
Section 04 · For Investors

在日華人 投資 株高 J-REIT 実物不動産 資産配分 先行指標

在日華人投資家はこの乖離をどう活かすか
🔍 株とREITの乖離から読み取れる3つの視点
🔭
REIT価格を「先行指標」として見る
実物の不動産を持っている方にとって、REITの値動きは市場の先行きを映す鏡になります。REITが下がり続けるのは、プロの投資家が金利上昇による不動産価格の調整を意識しているサインでもあります。大阪の家賃や地価が好調でも、売却や買い増しのタイミングを考える際には、こうした市場の見方も参考にする価値があります。
🧩
実物とREITは「別の道具」
実物の区分マンションは、自分で物件を選べ、借入も使えますが、数千万円単位の資金が必要で、すぐには売れません。REITは少額から分散投資でき、いつでも売買できますが、株式市場の気分に価格が大きく左右されます。今のように両者の値動きが大きく食い違う局面では、それぞれの性格の違いを理解しておくことが大切です。
💹
株高は都心不動産の需要を支える面もある
株価が上がると、資産を増やした個人や企業の購買力が高まり、都心の高額物件への需要を支える「資産効果」が働きやすくなります。一方で、株高がAI関連に偏っている点や、金利が上がり続けている点を考えると、株高だけで不動産の先行きを楽観するのは避けるべきでしょう。
⚠️ 「割安だから買い」とは限らない:NAV倍率が1倍を下回っていても、金利がさらに上がれば、分配金利回りの魅力は薄れ、鑑定評価そのものが下がる可能性もあります。REITの分配金は保有物件の家賃や売却益に左右され、2026年は減配を予想する声もありました。REITへの投資を考える場合は、個別銘柄の保有物件・借入状況・分配金の見通しまで確認することが欠かせません。
💡
Section 05 · Conclusion
旭森観察室 VOL.47 の3つの結論
💡 結論①:株は年初来約+37%、REITは約−18%と大きく乖離
日経平均は10月6日に7万円台で引け、年初来で約37%上昇しました。一方、東証REIT指数は10月9日に1,659.87ポイントと、年初来で約18%下落し、6月の安値も下回っています。AI・半導体への資金集中と金利上昇が、明暗を分けました。
💡 結論②:実物の不動産価値は過去最高、市場価格は約13%引き
J-REITのNAV指数は6月末に過去最高水準でしたが、NAV倍率は0.87倍でした。鑑定評価と市場価格のギャップは、REIT市場が先行きの調整を織り込んでいるのか、売られすぎなのか、どちらとも読める状態です。
💡 結論③:乖離は「警告」と「機会」の両方を含む
実物の不動産を持つ投資家にとって、REITの下落は金利上昇リスクへの警告として受け止める価値があります。一方、割引が続くなら、少額で不動産に投資する手段としてREITを見直す余地も生まれます。いずれにしても、株高の勢いや目先の割安感だけで判断せず、金利と家賃の行方を見ながら冷静に考えることが大切です。旭森観察室は、これからも一次データに基づく蒸留された情報をお届けします。
【主な出典】株探「週末コメント─来週の相場展望」(2026年10月9日)/世界一やさしい投資の学校「週間にっけい 2026/10/05〜10/09」/日本経済新聞「大納会の日経平均終値187円安の5万0339円」(2025年12月30日)/資本市場研究会『月刊資本市場』2026年9月号「2026年上期のJ-REIT市場」/Investing.com 東証REIT指数 過去データ/JAPAN-REIT.COM「下落基調のJ-REIT価格、その要因は」(2026年3月27日)。年初来騰落率・現在の利回りは当社概算。
ASAHIMORI · 旭森不動産
大阪不動産について
まずはお気軽にお問い合わせください
エリア動向・市場情報など、
ご質問・ご相談はお問い合わせフォームより
お気軽にどうぞ。
お問い合わせはこちら →
【免責事項】本記事は情報提供のみを目的としており、投資助言・売買の勧誘、また特定の株式・J-REIT・不動産への投資を推奨するものではありません。掲載の株価・指数・利回り等のデータは各社公表資料および報道(2026年10月時点)に基づく参考情報であり、年初来騰落率や現在の利回りは当社の概算です。株式・J-REITには価格変動リスクがあり、元本は保証されません。将来の株価・REIT価格・不動産価格を保証するものではありません。投資に関する最終判断は、専門家にご相談の上、ご自身の責任で行ってください。