お問い合わせください

会社の住所:大阪府大阪市中央区島之内1-7-17 L-LOFT長堀401

代表者:徐衛強

連絡先電話番号:06-7655-2615

E-mail:info@osakainvest.jp

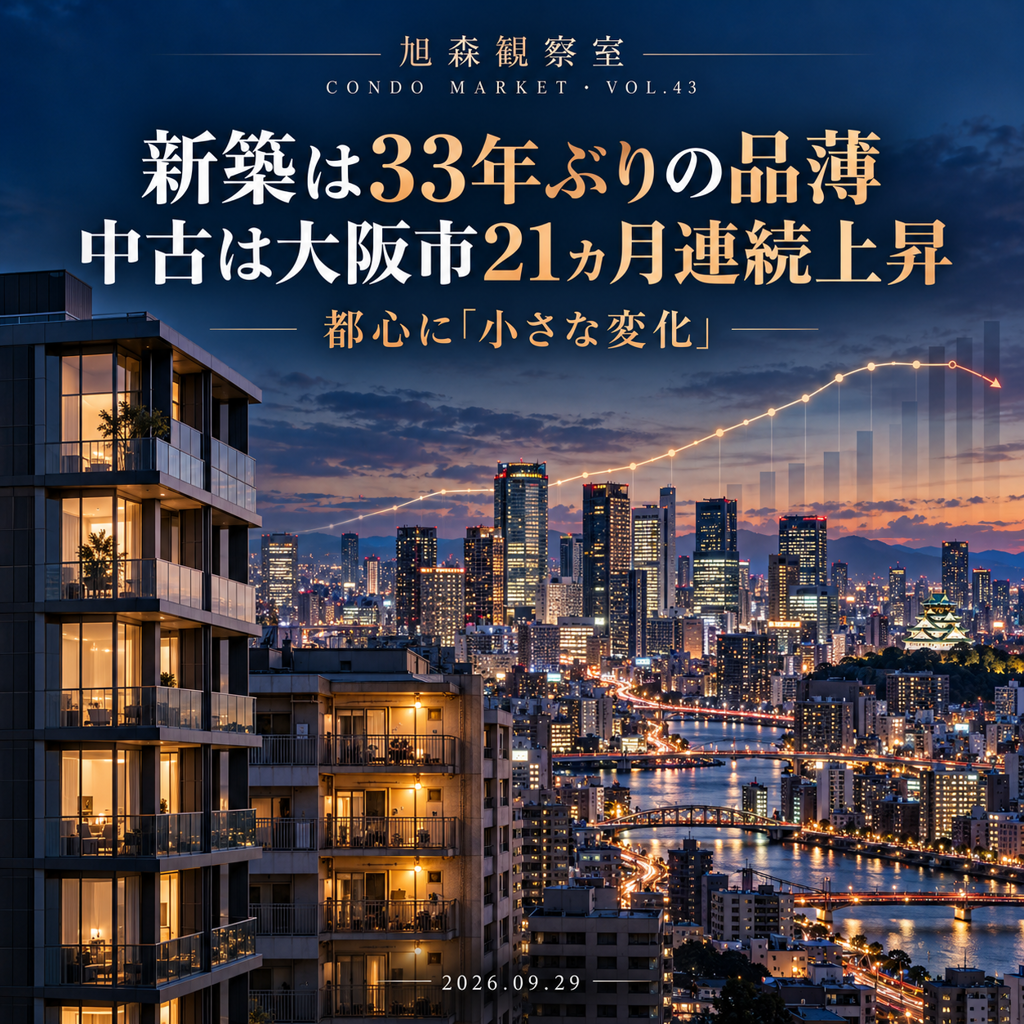
新築は33年ぶりの品薄 中古は大阪市21ヵ月連続上昇 ——ただし都心に「小さな変化」

◆ 旭森観察室 · ASAHIMORI OBSERVATORY ◆
Condo Market · VOL.43 · 2026.09.29
新築は33年ぶりの品薄
中古は大阪市21ヵ月連続上昇
——ただし都心に「小さな変化」
🏢 近畿圏 新築マンション 発売戸数(2026年8月)
517戸
前年同月比 −44.2% · 8月としては1993年以来の低水準
平均価格は5,947万円(+9.2%)と3ヵ月連続上昇
大阪市 中古70㎡
6,543万
前年比 +23.5%
大阪市中心6区
−0.3%
前月比 続落
東京23区 中古
−0.4%
3ヵ月連続下落
9月17日と24日、新築・中古マンションの8月データが相次いで公表
新築は「売る物件がない」ほどの供給減、中古は上昇が続く

——しかし東京では調整が始まり、大阪の都心でも伸びが止まりつつある
二つのデータから、大阪マンション市場の「現在地」を読む

大阪のマンション価格は、まだ上がっています。ただ、上がり方が変わり始めました。

不動産経済研究所は9月17日、近畿圏の8月の新築分譲マンション市場動向を公表しました。発売戸数は517戸と前年同月から4割以上減り、8月としては1993年以来の低水準です。一方で平均価格は5,947万円と9.2%上昇しました。続く9月24日には東京カンテイが中古マンション価格(70㎡換算)を公表。大阪市は6,543万円で21ヵ月連続の上昇となりましたが、中心6区は前月比で続落し、東京23区は3ヵ月連続で下落しています。VOL.41では地価、VOL.42では金利を見てきました。本号では、投資家にとって最も身近な「マンション価格」の最新データを整理します。

🏗️
Section 01 · New Condos

近畿圏 新築マンション 2026年8月 発売戸数 517戸 平均価格 5947万円 契約率 不動産経済研究所

新築:供給は33年ぶりの少なさ、価格は上昇
発売戸数517戸(前年927戸) −44.2%
平均価格5,947万円(+9.2%)· 3ヵ月連続上昇
㎡単価97.2万円(+7.9%)
初月契約率67.3%(前年比 −3.5ポイント)
販売在庫3,141戸(前月末比 255戸減)
9月の発売予測1,000戸程度(前年9月は1,492戸)

8月の発売戸数は517戸にとどまり、8月としては1993年(502戸)以来の少なさでした。9月も1,000戸程度と前年を大きく下回る見込みで、供給の細りは一時的なものではなさそうです。背景には、VOL.41でも触れた建築費の高騰と用地価格の上昇があります。「建てても採算が合いにくい」ため、デベロッパーが供給を絞っている構図です。

一方、価格は上がり続けています。平均価格・㎡単価ともに3ヵ月連続の上昇です。ただし初月契約率は67.3%で、好不調の目安とされる70%を下回りました。「高くても売れる」から「高いと売れにくい」へ、買い手の反応にはやや慎重さも見え始めています。

💡 投資用が抜けると数字の見え方が変わる:8月の発売のうち92戸(17.8%)は投資用ワンルームの1物件でした。これを除くと発売は425戸、契約率は60.2%まで下がります。日経は、平均価格の上昇は投資用物件の供給が減ったことも一因と報じています。比較的単価の低い投資用が少ないほど、平均価格は高く出やすいためです。平均値を見るときは、中身の構成にも注意が必要です。
🗺️
Section 02 · By Area

近畿圏 新築マンション 地域別 大阪市部 大阪府下 京都市部 神戸市部 ㎡単価 契約率

地域別:大阪市部は契約率82.4%と好調

地域別に見ると、大阪市部は182戸を供給し、初月契約率は82.4%と近畿圏で最も高い水準の一つでした。㎡単価は114.0万円です。平均価格が5,210万円と府下(6,471万円)より低いのは、住戸が小さいためです。平均価格を㎡単価で割ると、大阪市部の平均面積は約46㎡、府下は約68㎡となり、大阪市部ではコンパクトな住戸が中心だったことがわかります。

新築マンション ㎡単価(2026年8月)万円/㎡
1京都市部119.7
2大阪市部114.0
3神戸市部104.0
4大阪府下94.6
5兵庫県下83.0
初月契約率(2026年8月)好不調の目安は70%
1京都府下87.5%
2大阪市部82.4%
3神戸市部70.4%
4大阪府下61.4%
5京都市部52.9%
💡 月次データは「1物件」で大きく動く:8月のように供給が少ない月は、どの物件が発売されたかで地域別の数字が大きく変わります。たとえば京都府下の87.5%は48戸、滋賀県の17.6%は34戸という少ない母数の結果です。単月の地域別データは傾向の参考にとどめ、数カ月単位で見ることをおすすめします。
🏠
Section 03 · Resale Condos

大阪市 中古マンション 価格 2026年8月 東京カンテイ 70㎡ 6543万円 21ヵ月連続上昇 中心6区

中古:大阪市は21ヵ月連続上昇、ただし都心は足踏み

東京カンテイの中古マンション価格(70㎡換算、売り希望価格ベース)を見ると、大阪市は8月に6,543万円となり、前年同月比+23.5%、21ヵ月連続の上昇でした。1年前と比べて2割以上高い水準です。

KANTEI · 中古マンション70㎡価格(2026年8月)
エリア
価格
前月比
前年同月比
近畿圏
3,640万
+0.4%
+14.7%
大阪府
4,443万
+0.1%
+20.2%
大阪市
6,543万
+0.6%
+23.5%
大阪市中心6区
9,465万
−0.3%
+13.4%
兵庫県
2,647万
−0.1%
+6.9%
東京23区
12,677万
−0.4%
—

注目したいのは大阪市中心6区です。価格は9,465万円で、前月比−0.3%と7月(−0.1%)に続いて下落しました。前年同月比の上昇率も、7月の+15.9%から8月は+13.4%へ縮んでいます。東京カンテイは「大阪市中心部で価格トレンドにやや弱さも出始めている」とし、都心の価格調整が周辺へ広がりつつあると分析しています。

⚠️ 東京はすでに調整局面に:東京23区の中古マンション価格は8月に−0.4%の12,677万円で、3ヵ月連続の下落。都心6区は4ヵ月連続の下落です。新築でも、首都圏の8月の平均価格は9,770万円で前年同月比−5.4%と5カ月ぶりに下がりました。大阪の上昇は東京より遅れて始まったため、東京の動きは大阪の「少し先」を映している可能性があります。
🔄
Section 04 · The Shift

大阪 マンション価格 今後 頭打ち 調整 東京 先行 周辺区 金利上昇

何が起きているのか:「中心から周辺へ」の移動

今回のデータを並べると、ひとつの流れが見えてきます。

▲ まだ強いもの
  • 大阪市全体の中古価格(21ヵ月連続上昇)

  • 新築の平均価格(3ヵ月連続上昇)

  • 大阪市部の新築契約率(82.4%)

  • 新築の供給不足(33年ぶりの少なさ)

▼ 変化の兆し
  • 大阪市中心6区の中古が前月比で続落

  • 近畿圏の新築契約率は70%割れ

  • 東京23区の中古は3ヵ月連続下落

  • 政策金利は1.25%へ(VOL.42)

価格が上がりきった都心の中心部では買い手がつきにくくなり、需要が相対的に割安な周辺エリアへ移っている——東京カンテイが指摘する「都心の調整が周辺へ広がる」動きは、VOL.41で見た地価の傾向とも重なります。地価でも、上昇率のトップは中央区・北区の一等地ではなく、西区・福島区・天王寺区といった「一等地の周辺」でした。

💡 「下落」ではなく「足踏み」:中心6区の下落幅は前月比−0.3%とわずかで、前年同月比では依然+13.4%です。現時点でこれを「大阪のマンション価格が下がり始めた」と読むのは早計です。ただ、東京で先に起きた「都心から伸びが止まる」パターンと形は似ており、ここから数カ月の動きは注意深く見ておく価値があります。
🎯
Section 05 · For Investors

在日華人 大阪 マンション投資 今買うべきか 注意点 中古 新築

在日華人投資家はこのデータをどう読むか
🔍 8月データから読み取れる3つの視点
🏗️
新築の品薄は中古を支える
新築の供給が細り価格が上がるほど、比較対象となる中古の需要は底堅くなります。建築費の高止まりが続く限り、「新築は高くて少ない」状況は簡単には変わらず、駅近の中古物件にとっては下支え要因です。
📍
「都心なら何でも上がる」局面は終わりつつある
中心6区の足踏みは、すでに高値圏にある物件ほど上値が重くなっていることを示しています。これから買うなら、価格の伸びしろよりも、賃料で収支が成り立つかどうかをより厳しく見る必要があります。
⏳
「急いで買う」必要は薄れている
価格が一方向に上がり続ける局面では「今買わないと高くなる」という焦りが生まれがちです。上昇ペースが落ち着き始めた今は、条件の良い物件を落ち着いて選べる余地が広がりつつあると見ることもできます。
💡 データの性質を知っておく:不動産経済研究所の新築データは「その月に発売された物件」の集計で、発売物件の構成によって大きく動きます。東京カンテイの中古データは「売り出し価格」をもとにしており、実際の成約価格とは異なります。どちらも市場の方向感をつかむための指標として、複数月・複数のデータを合わせて見ることが大切です。
💡
Section 06 · Conclusion
旭森観察室 VOL.43 の3つの結論
💡 結論①:新築は「33年ぶりの品薄」でも価格は上昇
近畿圏の8月の新築発売は517戸と8月として1993年以来の低水準。平均価格は5,947万円(+9.2%)と3ヵ月連続で上がりました。ただし初月契約率は67.3%と70%を下回り、高値への買い手の反応には慎重さも見えます。
💡 結論②:大阪市の中古は21ヵ月連続上昇、ただし中心6区は足踏み
大阪市の中古マンションは6,543万円(前年比+23.5%)と上昇が続く一方、中心6区は前月比で2ヵ月続落し、前年比の伸びも縮みました。都心の調整が周辺へ広がる動きは、地価の傾向とも一致します。
💡 結論③:東京は調整入り、大阪は「上がり方が変わる」局面へ
東京23区の中古は3ヵ月連続で下落し、首都圏の新築平均価格も前年を下回りました。大阪はまだ上昇していますが、金利上昇(VOL.42)も重なり、「どこでも上がる」から「選ばれる物件だけが上がる」段階へ移りつつあります。立地と賃料で収支が成り立つかを見極めることが、これまで以上に重要です。旭森観察室は、引き続き一次データに基づく蒸留された情報をお届けします。
【主な出典】不動産経済研究所「近畿圏新築分譲マンション市場動向 2026年8月度」(2026年9月17日)/東京カンテイ「三大都市圏・主要都市別/中古マンション70㎡価格月別推移」2026年7月分(8月24日)・8月分(9月24日)/日本経済新聞「近畿新築マンション価格、8月は9%高の5947万円 投資用の供給減で」(9月)/NOVAIST「首都圏新築マンション、8月平均9770万円」(9月17日)
ASAHIMORI · 旭森不動産
大阪不動産について
まずはお気軽にお問い合わせください
エリア動向・市場情報など、
ご質問・ご相談はお問い合わせフォームより
お気軽にどうぞ。
お問い合わせはこちら →
【免責事項】本記事は情報提供のみを目的としており、投資助言・売買の勧誘、また特定の地域・物件への投資を推奨するものではありません。掲載の市場データは不動産経済研究所・東京カンテイ等の公表資料(2026年9月時点)に基づく参考情報であり、個別物件の価格や将来の不動産価格・賃料の動向を保証するものではありません。新築データは各月の発売物件の構成により大きく変動し、中古データは売り希望価格に基づくため実際の成約価格とは異なります。不動産投資に関する最終判断は、専門家にご相談の上、ご自身の責任で行ってください。市況・金利は変動します。