日銀、政策金利1.25%へ ——わずか3カ月で 追加利上げの意味
「金利のある日本」は、想定より速く進んでいます。
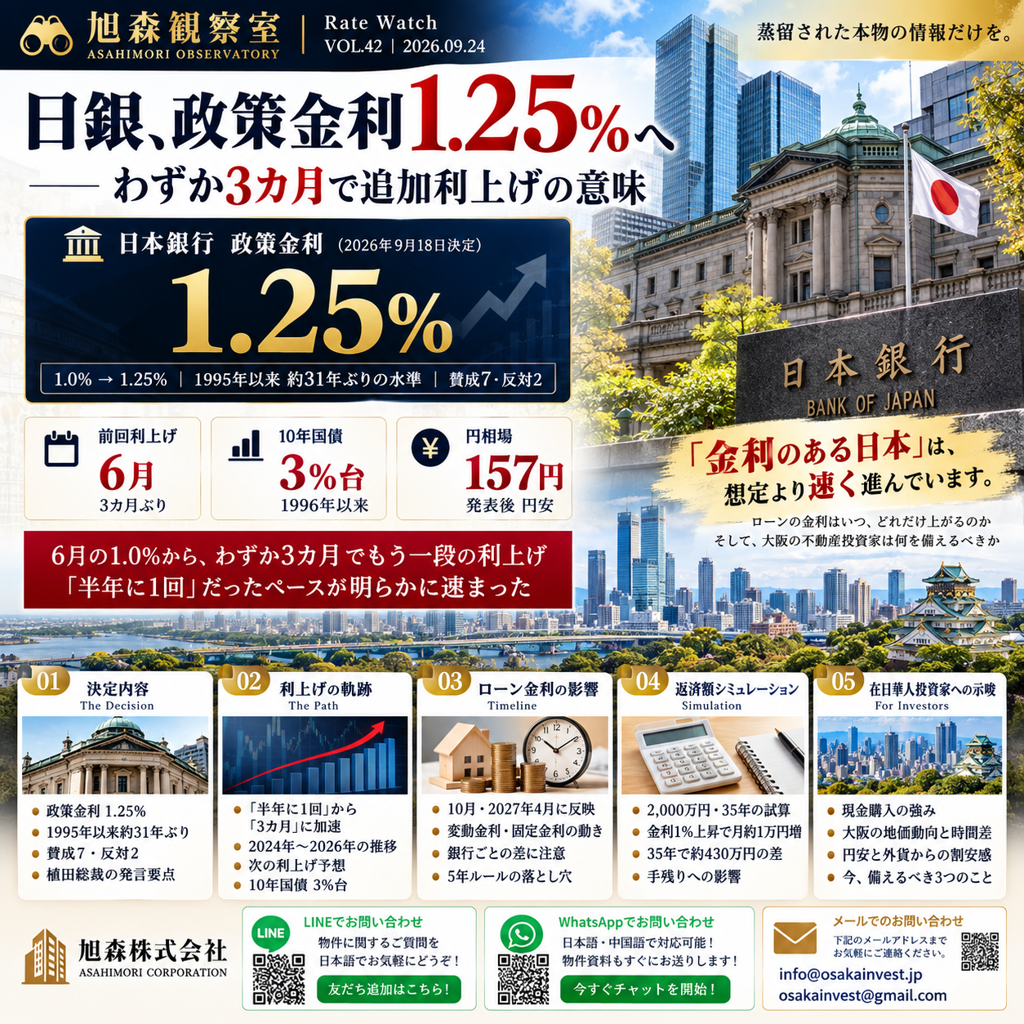
日本銀行は9月17〜18日の金融政策決定会合で、政策金利を1.0%から1.25%へ引き上げることを決めました。1995年以来、約31年ぶりの高水準です。6月会合以来わずか3カ月での追加利上げで、2024年3月のマイナス金利解除以降「おおむね半年に1回」だった利上げのペースがはっきり速まりました。旭森観察室では6月の1.0%への利上げを大きな転換点として取り上げてきましたが、その次の一手が想定より早く来た形です。本号では、決定の中身、ローン金利への波及のタイムライン、そして大阪で不動産投資を考える在日華人投資家にとっての意味を整理します。
日銀 9月 利上げ 1.25% 決定内容 反対 浅田 佐藤 植田総裁
背景にあるのは、原油価格の高止まりと円安が輸入物価を通じて物価を押し上げるリスクです。AI関連需要の強さも、物価の見通しを上振れさせる要因として挙げられています。一方で、全員一致とはなりませんでした。反対した2人の委員は「経済の状況は必ずしも強いとは言えない」などと主張しており、市場ではこれが今後の利上げに慎重な声として受け止められました。
植田総裁は会見で、2%の物価目標を安定的に達成するため「引き続き政策金利を引き上げる」と述べ、物価の上振れリスク次第で連続利上げや利上げ幅の拡大も「排除しない」と語りました。物価を押し上げる方向から抑える方向へ「政策の局面が変化した」との認識も示しています。
日銀 利上げ 推移 2024 2025 2026 ペース 加速 次の利上げ 予想
2024年3月のマイナス金利解除から、政策金利は段階的に上がってきました。今回は、その間隔が初めて大きく縮まった点が重要です。
次の利上げについては、時事通信が「次は今冬」との見方を伝えています。民間の見通しでは、三井住友DSアセットマネジメントが2027年1月と6月の利上げを想定し、最終的な到達点を1.75%と予想。モゲチェックは2027年頃に1.5〜2.0%程度まで上がる展開をメインシナリオとしています。
変動金利 いつ上がる 基準金利 10月 2027年4月 返済額 反映 5年ルール
日銀が利上げしても、ローンの金利がすぐに上がるわけではありません。多くの銀行は年2回(4月・10月)に基準金利を見直すため、実際の返済額に反映されるまでには時間差があります。住宅ローン比較サービスのモゲチェックの整理をもとに、既存の変動金利の借り手への影響を時系列で示します。
10月1日
多くの銀行で基準金利が年0.25%程度上がる見込み。返済額への反映は2027年1月以降
10月〜
早い銀行では10月以降、多くの銀行で12月〜2027年1月にかけて、9月利上げ分が新規金利に反映される見込み
4月
既存の借り手の返済額への反映は2027年7月以降が一般的
投資用ローン 金利上昇 シミュレーション 2000万円 35年 返済額 区分マンション
大阪都心の区分マンションを想定し、2,000万円を35年・元利均等で借りた場合の毎月返済額を、金利別に試算しました(当社試算・諸費用や税は含みません)。
金利が1.5%から2.5%へ1ポイント上がると、毎月の返済は約1万円増え、35年間の利息総額は約430万円増えます。家賃が月7万〜8万円程度の区分マンションでは、管理費・修繕積立金・固定資産税を差し引くと、この1万円の差で手残りがほとんどなくなるケースも珍しくありません。
在日華人 大阪 不動産投資 利上げ 現金購入 地価 対策
旭森観察室が一貫して伝えてきた「現金購入」は、金利の影響を直接受けません。借入比率が高いほど利上げの打撃は大きく、自己資金の厚さがこれまで以上に収支の安定を左右します。
VOL.41で見た通り、7月1日時点の基準地価で大阪の地価は上昇幅を広げていました。ただし、利上げの影響が物件価格に表れるには時間がかかります。借入で買う層の購買力が落ちれば、特に郊外や利回り重視の物件から価格調整が起きる可能性があります。
利上げ後も円は157円台と円安水準にあります。人民元などの外貨を持つ投資家にとって、円建て資産の割安感はまだ残っています。一方、為替は日米の政策次第で急に動くため、為替だけを理由にした判断は避けるべきです。
日銀は9月18日、政策金利を1.25%へ引き上げました。31年ぶりの水準で、6月からわずか3カ月。植田総裁は連続利上げも排除しないと述べ、市場では次の利上げを今冬〜2027年前半とみる声が出ています。長期金利はすでに3%台に乗り、固定金利は先回りして上がっています。
6月の利上げ分は10月に、9月の利上げ分は多くの銀行で2027年4月に基準金利へ反映される見込みです。返済額に表れるのはさらに後ですが、「まだ上がっていない」は「上がらない」ではありません。借入2,000万円なら、金利1ポイントの上昇で月約1万円、35年で約430万円の差になります。
大阪都心の地価は7月時点でまだ加速していましたが、金利上昇の影響は時間差で表れます。借入に頼る投資ほど金利の影響を強く受け、現金比率が高いほど影響は小さくなります。「大阪都心×駅近×現金」という旭森観察室の軸は、金利が上がる局面でこそ意味を持ちます。これからも、一次情報に基づく蒸留された情報をお届けします。
上一篇:无